Mercado Agrícola - 22.set.2026
Soja avança nos EUA e Brasil mantém exportações fortes
22.09.2026 | 19:09 (UTC -3)
O mais recente relatório da Hedgepoint Global Markets sobre o mercado de açúcar mostra que a commodity continuou a testar novas máximas, mas, ao contrário das últimas semanas, dados do Ministério da Agricultura (Mapa) sugerem que um dos principais argumentos de baixa do mercado está perdendo força.
Os resultados da primeira quinzena de agosto para o Centro-Sul brasileiro foram mais fracos do que o esperado, levantando preocupações sobre o potencial de produção da região e desafiando as suposições de disponibilidade abundante de açúcar no curto prazo.
A moagem no Centro-Sul tem apresentado forte volatilidade nesta safra. O processamento de cana se recuperou acentuadamente, passando de 31,15 milhões de toneladas na segunda quinzena de junho para 50,6 milhões de toneladas na primeira quinzena de julho, antes de recuar para 46,08 milhões de toneladas e, em seguida, se recuperar para 48,4 milhões de toneladas na primeira quinzena de agosto, de acordo com o Mapa. Essa volatilidade reflete o padrão irregular de chuvas associado ao super El Niño em curso.
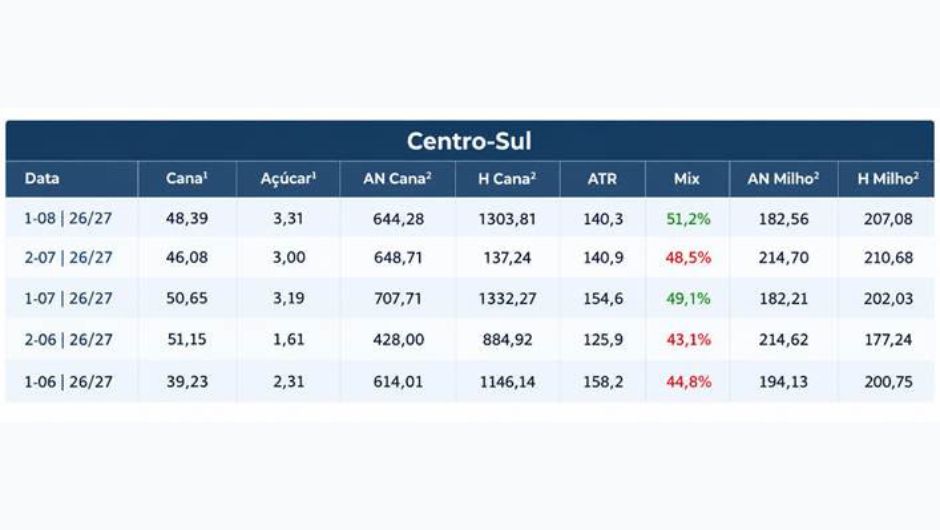
No mesmo período, o mix de açúcar aumentou de forma constante, passando de 43,1% para 51,2%. Apesar dessa melhora, ela permanece abaixo do nível que seria esperado, dada a atual vantagem de preço do açúcar em relação ao etanol. Enquanto isso, o ATR subiu de 138,0 kg/t para um pico de 141,0 kg/t antes de se estabilizar em 140,3 kg/t. Embora tenha melhorado, o indicador permanece bem abaixo da média de cinco anos de 149,5 kg/t para o período, em grande parte devido às condições desfavoráveis de colheita, o que contribui para os desafios das usinas em relação à alteração da composição da mistura.
“Os resultados da primeira quinzena de agosto para o Centro-Sul brasileiro foram mais fracos do que o esperado, levantando preocupações sobre o potencial de produção da região e desafiando as suposições de disponibilidade abundante de açúcar no curto prazo”, afirma Lívea Coda, autora do relatório da Hedgepoint.
Antes de discutir as expectativas para a safra, vale a pena abordar o atraso nos relatórios da Unica. Atualmente, os dados da organização estão dois meses atrasados em relação aos números do Mapa. Enquanto o último relatório disponível da agência é referente à segunda quinzena de junho, o Ministério já divulgou os dados da primeira quinzena de agosto. No entanto, os dados disponíveis traçam um quadro semelhante de uma safra cada vez mais voltada para a produção de etanol, embora não necessariamente por opção.
Até a segunda quinzena de junho, a moagem acumulada de cana atingiu 214,5 milhões de toneladas, segundo a Unica, um aumento de 3,8% em relação ao mesmo período do ano anterior. Apesar da safra maior, a produção de açúcar caiu 12,4%, para 10,75 milhões de toneladas, enquanto a produção de etanol disparou 20,4%, para 11,37 bilhões de litros. Essa mudança foi impulsionada por um aumento substancial na participação do etanol, que subiu de 49,0% para 57,5%, reduzindo o mix do açúcar de 51,0% para 42,5% ao longo do período. Os dados reforçam a visão de que desafios operacionais e climáticos limitaram a produção de açúcar, mesmo com a disponibilidade de cana permanecendo favorável.
Uma comparação entre os dois bancos de dados referentes a junho confirma tendências amplamente semelhantes, embora algumas diferenças permaneçam. O Mapa relatou uma moagem de cana ligeiramente superior à da União da Indústria de Cana-de-Açúcar (Unica) – 70,39 milhões contra 69,79 milhões de toneladas – e uma produção de açúcar marginalmente maior – 3,922 milhões contra 3,903 milhões de toneladas. No entanto, surgiram discrepâncias substanciais nos volumes de etanol, com o Mapa apresentando uma produção de etanol anidro significativamente menor, mas uma produção de etanol hidratado maior. Os valores de ATR foram quase idênticos entre as duas fontes, enquanto a composição de açúcar diferiu em menos de meio ponto percentual.
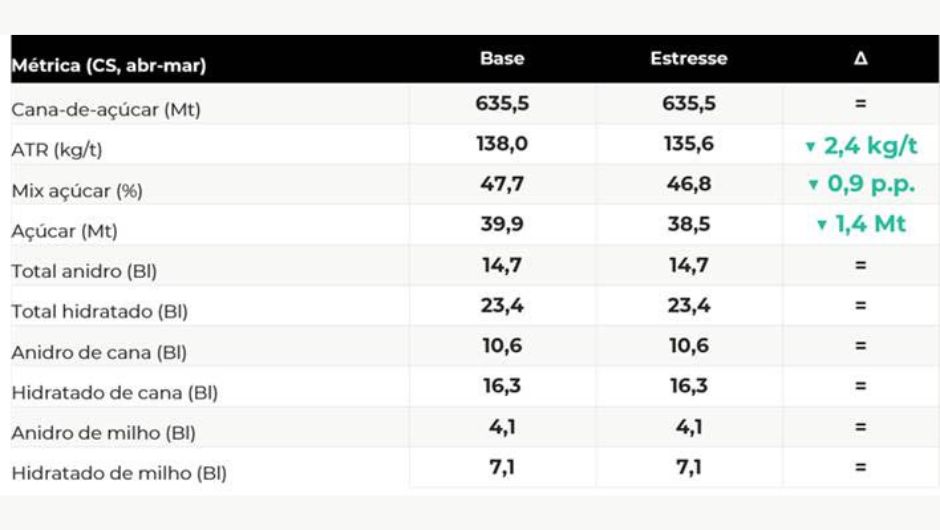
Como resultado desse cenário, a Hedgepoint revisou suas premissas tanto para a composição do açúcar quanto para o ATR nesta safra, reduzindo a produção de açúcar e a disponibilidade para exportação. Esse ajuste ocorre apesar de os indicadores de saúde da vegetação continuarem apontando para altos rendimentos da cana e volumes robustos de safra. Assim, o cenário base foi deslocado para mais perto do cenário de estresse descrito em relatórios anteriores.
“Deslocamos nosso cenário base para mais perto do cenário de estresse descrito em relatórios anteriores. Agora, esperamos que a composição do açúcar permaneça próxima a 46,8%, enquanto é improvável que o ATR exceda 135,6 kg/t para a safra, considerando as previsões meteorológicas atuais”, afirma Lívea. “Mantendo nossas expectativas de volume de cana inalteradas em 635,5 milhões de toneladas, essas premissas implicam uma redução de 1,4 Mt na produção de açúcar, agora projetada em 38,5 Mt”, completa. Segundo ela, essa revisão para baixo reduz diretamente a disponibilidade para exportação e estreita a balança comercial global.
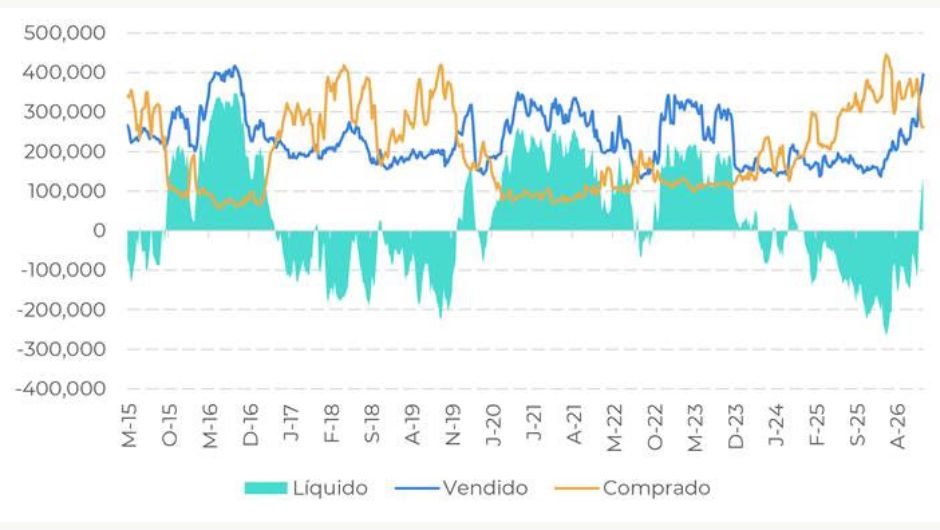
Combinado com o agravamento das perspectivas de safra tanto na UE quanto na Índia, o aperto de curto prazo no Centro-Sul oferece suporte suficiente para que os preços do açúcar permaneçam acima de 18 c/lb. Enquanto isso, os fundos especulativos reforçaram o otimismo ao expandir suas posições compradas líquidas e aumentar as apostas em novos ganhos de preço, ao mesmo tempo em que utilizam a exposição ao açúcar e a outras commodities como hedge contra a inflação global persistentemente elevada.
O fluxo comercial revisado aponta para uma redução significativa na disponibilidade. Em vez de um excesso de oferta superior a 1 Mt, entre o 2º trimestre de 2026 e o 3º trimestre de 2027, estima-se apenas +175 kt, aproximando muito mais o mercado do equilíbrio e aumentando o potencial de volatilidade.
Se o Brasil recuperar parte das recentes perdas no ATR e na composição de açúcar nas próximas duas semanas, poderá ocorrer alguma correção de preços no curto prazo, desde que a Índia não aprove cotas adicionais de importação, hipótese que ainda envolve elevado grau de incerteza.Ainda assim, apesar da mudança de fundamentos em curso, o mercado tem apresentado certa fraqueza da demanda, refletida no deságio do açúcar FOB no porto de Santos, o que sinaliza que incrementos substanciais de preços devem ser vistos com cautela.
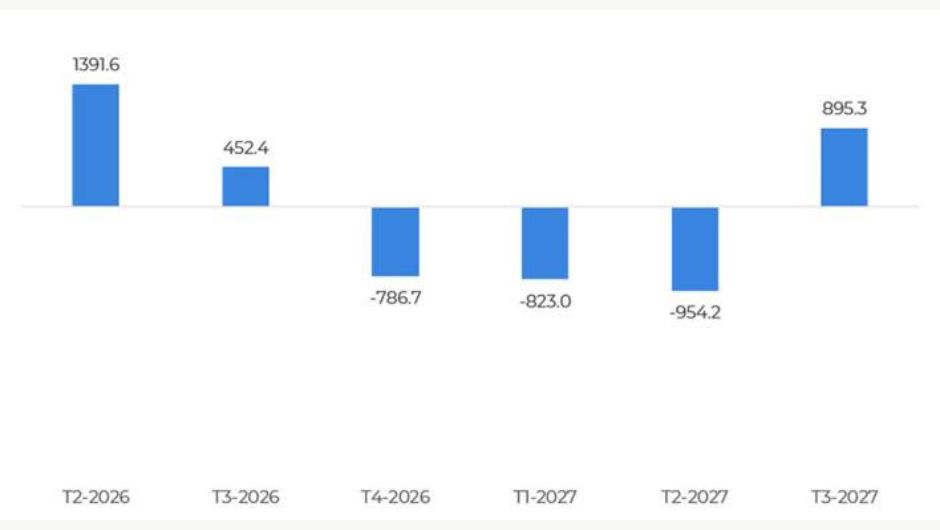
“O principal argumento de baixa, no entanto, continua sendo a perspectiva de longo prazo. As expectativas ainda apontam para uma forte disponibilidade de cana no Centro-Sul do Brasil e uma composição de açúcar mais elevada na safra de 2027/28”, ressalta Lívea Coda.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura