VLI inicia transporte ferroviário de sorgo para exportação
Empresa já movimentou mais de 250 mil toneladas e prevê transportar 800 mil toneladas do grão até o fim de 2026
07.10.2026 | 16:11 (UTC -3)
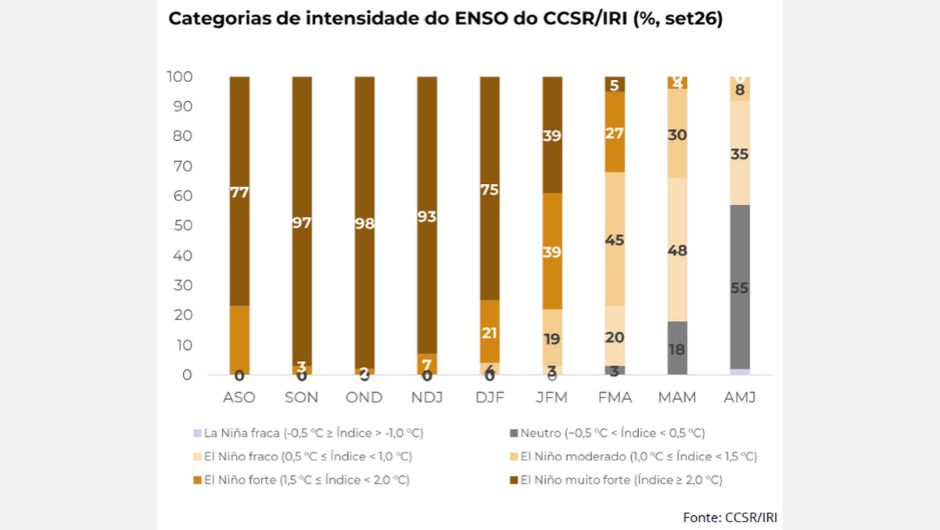
O fortalecimento do El Niño deve ampliar os riscos climáticos para as commodities agrícolas no quarto trimestre de 2026 e no início de 2027, enquanto um dólar americano firme, juros reais elevados e uma postura mais austera do Federal Reserve devem limitar a demanda e as compras especulativas, segundo a atualização do 3º trimestre e as expectativas para o 4º trimestre da Hedgepoint Global Markets. O relatório aponta que o fenômeno tem mais de 77% de chance de ser muito forte entre agosto e outubro e mais de 90% entre outubro e janeiro de 2027.
No mercado agrícola, os efeitos devem ser distintos entre regiões e culturas. Açúcar e cacau seguem expostos a riscos de oferta relacionados ao clima, enquanto café começa a enfrentar maior pressão de baixa com a chegada da safra brasileira. Entre grãos e oleaginosas, soja, milho e trigo encontram suporte em fatores de demanda, produção e logística.
O fenômeno tende a provocar temperaturas mais altas e condições mais secas em partes da Ásia, norte da América do Sul e América Central, enquanto pode intensificar as chuvas no sul da América do Sul e em partes da África.
Para as culturas, os efeitos são heterogêneos. No açúcar, mais chuvas no sul do Brasil podem afetar a moagem e a recuperação de Açúcar Total Recuperável (ATR), enquanto América Central mais quente e seca e monções mais fracas no Sudeste Asiático elevam os riscos de oferta. No café, o cenário climático inclui condições mais quentes e secas na Ásia e na Colômbia e temperaturas mais altas no Brasil.
Para soja e milho, as safras do sul do Brasil e da Argentina podem ser favorecidas, enquanto a região centro-norte brasileira pode sofrer com baixa umidade. No trigo, chuvas acima da média podem prejudicar a colheita e a qualidade do trigo de inverno argentino. Já o cacau pode enfrentar clima mais quente e seco em parte da África Ocidental e maior precipitação no Equador.
No açúcar, as perdas esperadas nas safras da União Europeia, Tailândia e Índia, somadas a um Centro-Sul brasileiro mais chuvoso, deram suporte aos preços ao longo do terceiro trimestre. A Hedgepoint, porém, avalia que a demanda fraca continua limitando o potencial de alta.
Para o quarto trimestre, as chuvas no Centro-Sul brasileiro podem impedir a melhora do ATR e reduzir a eficiência da moagem. Ao mesmo tempo, a Índia pode precisar importar açúcar no quarto trimestre de 2026 e no primeiro trimestre de 2027, diante dos riscos à produtividade provocados por condições de seca e calor. A Tailândia também enfrenta déficits de umidade e temperaturas acima da média, com expectativa de início da colheita apenas em dezembro.
Na Indonésia, o impacto sobre a safra atualmente em colheita tende a ser limitado, mas a chegada mais tardia e curta da estação chuvosa pode restringir o desenvolvimento de futuras safras de rebrote e aumentar a necessidade de compras no mercado internacional em 2026/27. No Brasil, por outro lado, as chuvas podem prejudicar a colheita atual, mas favorecer o desenvolvimento da safra 2027/28.
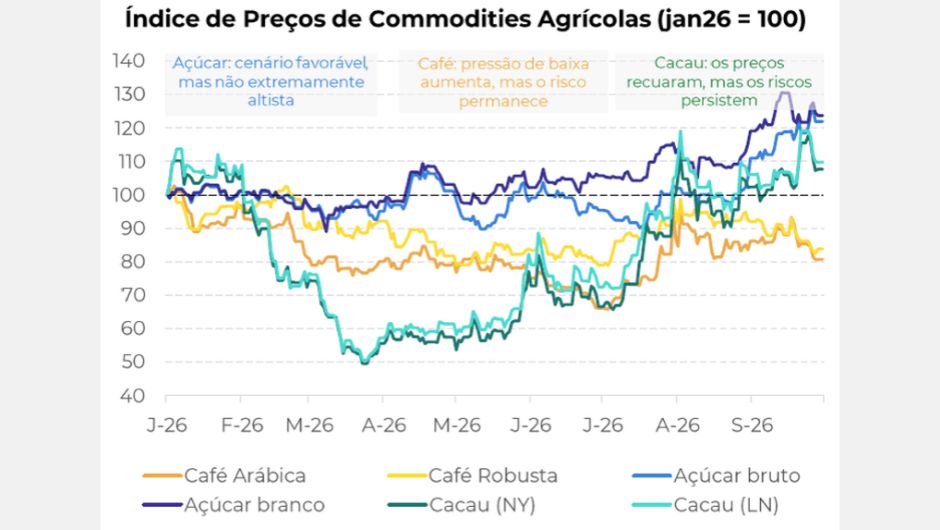
Os estoques reduzidos nos mercados de destino e os atrasos da safra brasileira 2026/27 deram suporte aos preços do café no terceiro trimestre. Para os próximos meses, contudo, a chegada da safra recorde brasileira ao mercado e as condições climáticas favoráveis para o desenvolvimento da safra 2027/28 aumentam a pressão de baixa.
A Hedgepoint também aponta riscos climáticos associados ao El Niño no Sudeste Asiático e na Colômbia, além de temperaturas mais altas no Brasil. Assim, o mercado passa a combinar fundamentos de oferta mais favoráveis com riscos climáticos que podem gerar volatilidade.
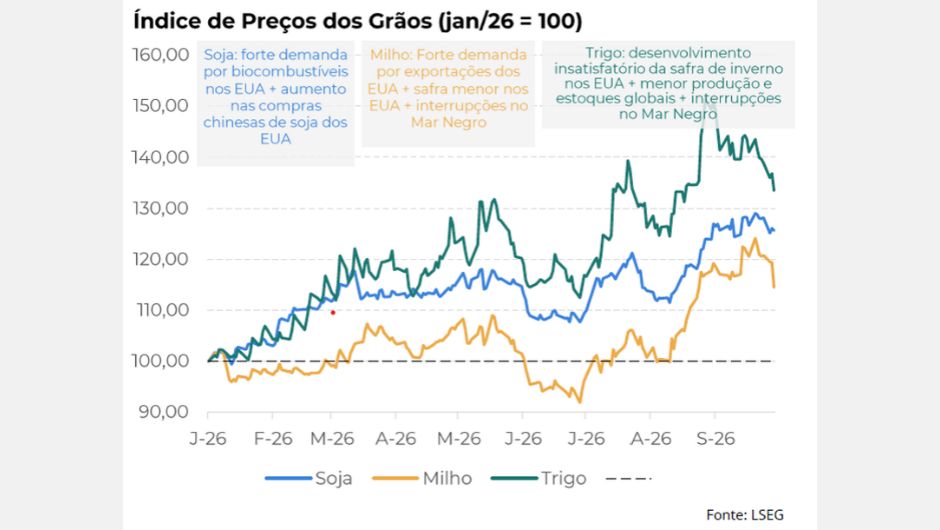
A soja encontrou suporte no aumento da mistura de biodiesel nos Estados Unidos e no crescimento das compras chinesas de soja norte-americana. O cenário climático da América do Sul, associado ao El Niño, permanece como fator de atenção para a próxima safra.
No milho, a forte demanda por exportações dos Estados Unidos, combinada com uma safra menor no país, impulsionou os preços. As interrupções logísticas no Mar Negro, relacionadas ao conflito entre Rússia e Ucrânia, também deram suporte ao mercado.
Em relação ao trigo, o desenvolvimento insatisfatório da safra de inverno dos Estados Unidos, as interrupções no Mar Negro e as expectativas de menor produção global e estoques mais restritos na safra 2026/27 sustentaram os preços.
No setor de energia, os preços do petróleo bruto se suavizaram em relação ao pico registrado durante a guerra e estavam na faixa de US$ 95 a US$ 105 por barril no início de setembro. Segundo a Hedgepoint, o principal gargalo do terceiro trimestre não foi a oferta de petróleo bruto, mas a capacidade de refino.
A interrupção do tráfego no Estreito de Ormuz, a redução da capacidade regional de refino e os ataques a refinarias russas restringiram a capacidade global de refino e exportação. Como consequência, o crack spread do diesel se descolou dos preços do petróleo bruto e atingiu níveis recordes acima de US$ 100 por barril. Para o quarto trimestre, a evolução do conflito, a situação de Ormuz, a disciplina da OPEP+ e a demanda sazonal de inverno permanecem entre os principais fatores de risco.
No terceiro trimestre, um dólar americano mais forte e rendimentos reais mais elevados ocorreram em meio à incerteza sobre a política do Federal Reserve. As preocupações com inflação e aumento de custos sustentaram algumas commodities agrícolas, enquanto o ambiente de aversão ao risco estimulou compras especulativas em determinados mercados.
Para o quarto trimestre, a Hedgepoint espera uma postura mais austera do Fed, dólar firme e rendimentos reais elevados. Esse ambiente tende a conter compras como proteção contra a inflação e pesar sobre a demanda. Ao mesmo tempo, possíveis interrupções no abastecimento de energia no Oriente Médio podem continuar dando suporte aos preços de petróleo e gás natural liquefeito.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura