Abelhas melíferas dominam flores e afastam outros polinizadores
Estudo identifica competição direta de Apis mellifera por recursos florais compartilhados
13.09.2026 | 15:52 (UTC -3)
Clima irregular no Brasil, estoques globais mais ajustados e riscos logísticos passaram a orientar os principais mercados agrícolas em setembro. Soja, milho, algodão e trigo receberam suporte de fundamentos de oferta. Café e suco de laranja registraram correção de preços após períodos de valorização. Nos fertilizantes, as tensões no Oriente Médio aumentaram a cautela com logística, fretes e disponibilidade.
O cenário consta no Agro Mensal de setembro de 2026, elaborado pela Consultoria Agro do Itaú BBA. O relatório também aponta papel central do clima para a implantação da safra brasileira de verão e para o potencial produtivo de café, algodão e trigo.
Na soja, o Departamento de Agricultura dos Estados Unidos elevou a estimativa da produção norte-americana de 2026/27 para 123,4 milhões de toneladas. O aumento das exportações, porém, reduziu a projeção dos estoques finais do país para 8,4 milhões de toneladas. No balanço mundial, o estoque final recuou para 124 milhões de toneladas. A relação entre estoque e consumo caiu para 28%.
A demanda também sustenta o complexo. A China acelerou as compras da soja norte-americana da nova safra. Até o fim de agosto, as vendas externas dos Estados Unidos para 2026/27 alcançavam cerca de 11,9 milhões de toneladas. No Brasil, menor disponibilidade durante a entressafra, câmbio e prêmios de exportação firmes deram sustentação ao mercado doméstico.
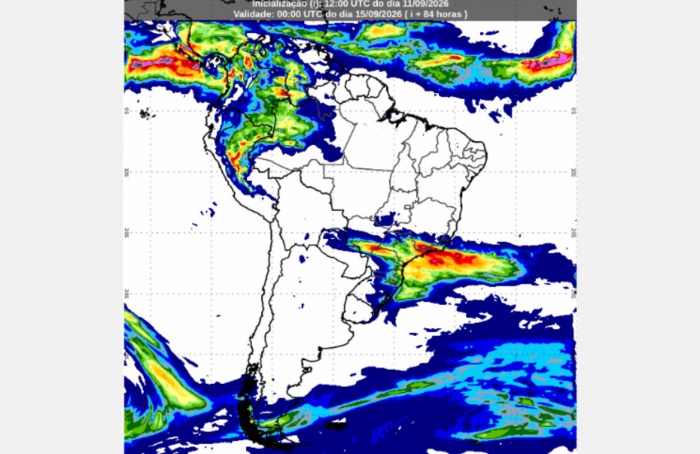
O clima passa a ocupar posição central no início da safra brasileira. O Paraná tende a receber chuvas mais regulares, condição favorável ao avanço da semeadura. Mato Grosso e Rondônia ainda enfrentam precipitações irregulares. Esse quadro pode levar produtores a escalonar o plantio e aguardar maior reposição da umidade do solo.
O milho também ganhou sustentação. O primeiro vencimento em Chicago registrou alta média de 5,7% em agosto ante julho. O mercado incorporou redução da oferta norte-americana e menor volume de estoques. Para 2026/27, o balanço global indica estoque final de 272 milhões de toneladas, recuo de 10% frente ao ciclo anterior. A relação entre estoque e consumo alcança 21%.
No Brasil, a média do milho em Sorriso subiu 12% em agosto. A retenção de produto pelos agricultores, a demanda interna, o câmbio e a recuperação das cotações externas deram suporte aos preços. As exportações de agosto somaram 4,7 milhões de toneladas, volume 32% inferior ao registrado no mesmo mês de 2025. Estados Unidos e Argentina ampliaram a concorrência no comércio internacional.
A primeira safra brasileira de milho também apresenta perspectiva de expansão em áreas do Sul. A Emater estima crescimento de 7,4% na área do Rio Grande do Sul, para 896 mil hectares. No Paraná, o Deral projeta avanço de 2%, para 373 mil hectares. Demanda da cadeia de proteína animal e melhor perspectiva climática sustentam esse movimento.
No algodão, a redução da oferta mundial favorece os preços. O USDA projeta produção global de 25,5 milhões de toneladas em 2026/27, queda de 4%. Os estoques finais podem recuar 7%, para 15,2 milhões de toneladas. O consumo mundial alcançaria 26,8 milhões de toneladas.
As cotações em Nova York avançaram 9,7% em agosto. Problemas climáticos nos Estados Unidos, na China e em outros polos produtores elevaram a percepção de risco. No Brasil, a perspectiva de expansão da área permanece, mas depende do calendário da soja. Uma semeadura antecipada da oleaginosa amplia a janela disponível para o algodão de segunda safra.
O trigo enfrenta uma combinação de fatores geopolíticos e agronômicos. Os preços internacionais acumularam alta de 13% entre 10 de agosto e 10 de setembro. As dificuldades logísticas no Mar Negro e a desaceleração das exportações russas adicionaram prêmio às cotações. A Rússia embarcou 1,3 milhão de toneladas em agosto.
No Brasil, o excesso de umidade no Sul aumenta o risco de doenças fúngicas e perda de qualidade. O Paraná já enfrenta preocupação durante a colheita. No Rio Grande do Sul, parte das lavouras permanece em floração e enchimento de grãos. O ambiente mais úmido associado às projeções para o El Niño amplia a atenção sobre sanidade e qualidade industrial. A menor disponibilidade de trigo de qualidade nos Estados Unidos também oferece suporte ao mercado.
No café, a entrada da nova safra aumentou a oferta e provocou correção das cotações. O contrato de arábica para dezembro de 2026 em Nova York acumulou queda de 8% em 30 dias até 10 de setembro. O conilon negociado em Londres recuou 7% no mesmo intervalo. Apesar da queda, os preços permanecem acima das médias observadas nos últimos anos.
A atenção agora migra para a safra 2027/28. As chuvas de setembro favoreceram as primeiras floradas e elevaram a umidade nas regiões produtoras. No conilon, as precipitações favoreceram o pegamento das flores e o desenvolvimento dos primeiros frutos. No arábica, estimularam a abertura das primeiras floradas. Regularidade das chuvas, temperaturas da primavera e pegamento das flores definirão parte importante do potencial produtivo. O ciclo de bienalidade negativa do arábica aumenta a relevância dessa fase.
Na citricultura, a perspectiva de maior oferta mantém pressão sobre o suco de laranja. O contrato de referência em Nova York recuou 3,1% em 30 dias até 7 de setembro. Em São Paulo, a laranja destinada à indústria manteve preço de R$ 30,40 por caixa de 40,8 quilogramas. A indústria prioriza frutas de contratos e de pomares próprios.
O Fundecitrus elevou a estimativa da safra 2026/27 do cinturão de São Paulo e Triângulo e Sudoeste Mineiro para 263,2 milhões de caixas de 40,8 quilogramas. A revisão representa aumento de 3,1% ante a estimativa inicial. Mesmo após o ajuste, a produção permanece 9,9% abaixo da temporada 2025/26. As chuvas entre maio e agosto ficaram, em média, 51% acima da normalidade no cinturão. A maior umidade favoreceu o ganho de peso das variedades precoces e de meia-estação.
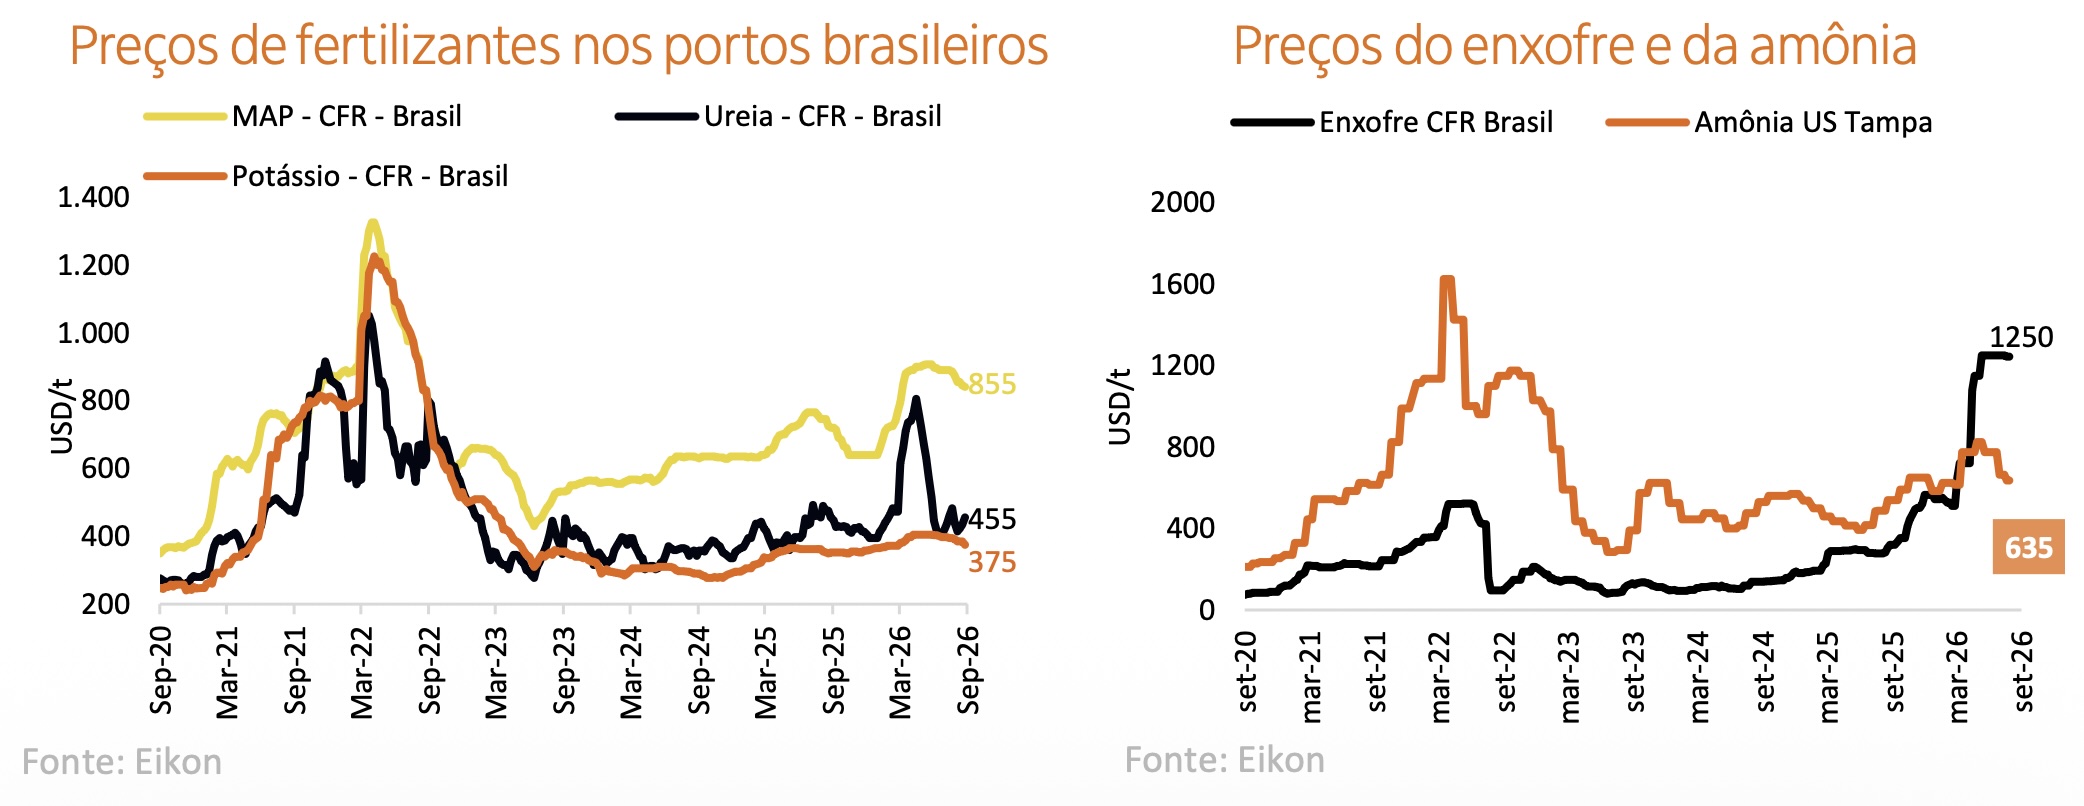
Nos fertilizantes, as tensões no Oriente Médio ampliaram os riscos para logística e abastecimento. O petróleo Brent ultrapassou 108 dólares por barril. O relatório destaca possível impacto sobre fretes e fluxos comerciais, embora a valorização do petróleo não provoque aumento proporcional nos custos dos nitrogenados.
A ureia chegou a 468 dólares por tonelada no mercado CFR Brasil. O sulfato de amônio alcançou 242,50 dólares por tonelada. As importações brasileiras de ureia entre janeiro e agosto recuaram 23%, para 2,8 milhões de toneladas. As compras de sulfato de amônio caíram 13%, para 3,3 milhões de toneladas.
A demanda doméstica menor pressionou os fosfatados. O MAP atingiu 838 dólares por tonelada no CFR Brasil. As importações somaram 1,98 milhão de toneladas no acumulado do ano, queda de 18%. Ainda existe volume relevante de fosfatados a contratar no Sul e no Sudeste. Nos potássicos, o ambiente apresenta maior estabilidade. O cloreto de potássio alcançou 365 dólares por tonelada no CFR Brasil. As importações totalizaram 9,8 milhões de toneladas entre janeiro e agosto, 3% abaixo do mesmo período de 2025.
Receba por e-mail as últimas notícias sobre agricultura
Receba por e-mail as últimas notícias sobre agricultura